Identitätsdiebstahl: Anzeichen, Schutztipps & schnelle Maßnahmen
Erfahren Sie, was Identitätsdiebstahl ist, welche typischen Warnzeichen es gibt und wie Sie sich davor schützen. Klare Schritte zum Melden von Betrug, zur Absicherung Ihrer Konten und zur schnellen Erholung.
 Michael Gargiulo
Was ist Identitätsdiebstahl und warum nimmt er weiter zu
Identitätsdiebstahl liegt vor, wenn jemand Ihre persönlichen Daten stiehlt, um sich als Sie auszugeben. Kriminelle nutzen Ihre Sozialversicherungsnummer, Kreditkartendaten oder Kontozugangsdaten, um in Ihrem Namen Konten zu eröffnen, Kredite aufzunehmen oder Betrug zu begehen. Der Schaden kann über Jahre anhalten und Tausende Dollar kosten, bis er behoben ist.
Die FTC erhielt 2023 über 1 Million Meldungen zu Identitätsdiebstahl[1] über IdentityTheft.gov, und 2024 mehr als 1,1 Millionen[2]. Datenpannen, Phishing-Angriffe und schwache Kontosicherheit treiben dieses Volumen an. Jeder gestohlene Datensatz wird zum Werkzeug für Finanzbetrug.
Die Wiederherstellung erledigt sich selten mit einem einzigen Anruf. Betroffene müssen oft Konten schließen, Abbuchungen anfechten, Kreditberichte korrigieren und bei jedem Unternehmen nachhaken. Deshalb veröffentlicht die FTC einen schrittweisen Wiederherstellungsplan[3] für Menschen, die einen Diebstahl melden.
Starke Passwörter, Multi-Faktor-Authentifizierung, verschlüsselte Internetverbindungen und Kreditsperren sind Ihre wirksamsten Schutzmaßnahmen. Den größten Unterschied macht jedoch, zu verstehen, wie Identitätsdiebstahl passiert, und ihn früh zu erkennen.
Wie Identitätsdiebstahl in der Praxis abläuft
Kriminelle nutzen mehrere bewährte Methoden, um Identitäten zu stehlen. Wenn Sie jede davon kennen, können Sie die häufigsten Angriffswege blockieren.
Datenpannen legen Millionen Datensätze offen
Großangelegte Pannen bei Unternehmen wie Equifax, das 2017 die persönlichen Daten von 147 Millionen Menschen offenlegte[4], und T-Mobile, dessen Panne 2021 laut FCC 76,6 Millionen Menschen[5] betraf, haben persönliche Daten in kriminelle Hände gespielt. Namen, Geburtsdaten und Sozialversicherungsnummern sind genau das, was ein Identitätsdieb braucht, um Konten im Namen eines anderen zu eröffnen.
Phishing-Angriffe verleiten zur Herausgabe von Daten
Phishing-E-Mails und -SMS geben sich als Banken, das Finanzamt oder vertrauenswürdige Unternehmen aus. Sie leiten Sie auf gefälschte Anmeldeseiten, die Ihre Zugangsdaten abgreifen. Das Internet Crime Complaint Center des FBI verzeichnete 2023 298.878 Beschwerden über Phishing und Spoofing[6]. Diese Angriffe gelingen, weil sie Dringlichkeit erzeugen und legitime Nachrichten nachahmen.
Abfangen über öffentliches WLAN erfasst unverschlüsselte Daten
Öffentliches WLAN in Cafés, Flughäfen und Hotels ist heute weniger riskant als früher, weil die meisten Websites inzwischen verschlüsseln[7] (achten Sie auf das Schlosssymbol oder https). Das verbleibende Risiko betrifft unverschlüsselten Datenverkehr, etwa bei manchen Apps und älteren Websites, sowie gefälschte Netze, die ein echtes nachahmen.
Ein VPN verschlüsselt den Datenverkehr zwischen Ihrem Gerät und dem VPN-Server, sodass andere Personen im selben Netz ihn nicht lesen können. In Netzwerken, denen Sie nicht trauen, ist es eine nützliche Zusatzschicht. Es ersetzt aber weder eindeutige Passwörter noch Multi-Faktor-Authentifizierung und verhindert kein Phishing.
Physischer Diebstahl funktioniert immer noch
Gestohlene Post, Durchsuchen von Mülltonnen und Geldbörsendiebstahl bleiben wirksam. Vorab genehmigte Kreditkartenangebote, Kontoauszüge und Steuerunterlagen enthalten genug Informationen, um betrügerische Konten zu eröffnen. Kriminelle stehlen außerdem aus aufgebrochenen Autos, Fitnessstudio-Schließfächern und Büroschreibtischen.
Synthetischer Identitätsbetrug kombiniert echte und erfundene Daten
Die Federal Reserve beschreibt synthetischen Identitätsbetrug als ein Verbrechen, bei dem Täter erfundene und teils echte Informationen kombinieren[8], etwa Sozialversicherungsnummern und Namen, um neue Identitäten zu schaffen. Dasselbe Papier zitiert eine Schätzung von McKinsey, wonach es sich um die am schnellsten wachsende Form von Finanzkriminalität in den Vereinigten Staaten handelt, und merkt an, dass sie schwer zu erkennen ist, weil kein einzelner realer Mensch sofort Alarm schlägt.
Warnzeichen und Alarmsignale für gestohlene Identität
Wer Identitätsdiebstahl früh erkennt, begrenzt den Schaden. Achten Sie auf diese konkreten Hinweise.
| Warnzeichen | Was es bedeuten kann |
|---|---|
| Unbekannte Abbuchungen auf Konto- oder Kreditkartenauszügen | Kompromittiertes Finanzkonto |
| Unerwartete Kreditablehnungen oder Bonitätsverluste | Betrügerisch in Ihrem Namen eröffnete Konten |
| Rechnungen oder Inkassoanrufe zu Konten, die Sie nicht eröffnet haben | Identität wurde für Schulden genutzt |
| Fehlende Post oder ausbleibende erwartete Auszüge | Adresse von einem Betrüger geändert |
| Unbekannte Konten in Ihrem Kreditbericht | Betrügerisch eröffnete neue Kreditlinien |
| Schreiben des Finanzamts wegen doppelter Steuererklärung | Steuerlicher Identitätsdiebstahl |
| Aussperrung aus einem bestehenden Online-Konto | Zugangsdaten kompromittiert und geändert |
| Arztrechnungen für nie erhaltene Leistungen | Medizinischer Identitätsdiebstahl |
| Zwei-Faktor-Codes, die Sie nicht angefordert haben | Jemand versucht eine Kontoübernahme |
Prüfen Sie Ihren Kreditbericht mindestens einmal pro Quartal. Alle drei großen Auskunfteien bieten kostenlose Wochenberichte[9] über AnnualCreditReport.com an. Achten Sie auf Konten, die Sie nicht eröffnet haben, Adressen, an denen Sie nie gewohnt haben, und Bonitätsanfragen, die Sie nicht genehmigt haben.
Überprüfen Sie Ihre Bankkonto- und Kreditkartenauszüge wöchentlich. Richten Sie Transaktionsbenachrichtigungen für jeden Kauf ein, egal wie klein. Viele Banken bieten Echtzeit-Push-Benachrichtigungen, die verdächtige Aktivitäten innerhalb von Sekunden melden.
Sofortmaßnahmen, wenn Ihre Identität gestohlen wurde
Geschwindigkeit ist entscheidend. Je schneller Sie handeln, desto weniger Schaden können Kriminelle anrichten. Gehen Sie diese Schritte der Reihe nach durch.
Schritt 1: Frieren Sie Ihre Kreditauskunft bei allen drei Auskunfteien ein
Wenden Sie sich direkt an jede Auskunftei, um eine Sperre einrichten zu lassen. Das Einrichten oder Aufheben einer Sperre ist kostenlos[10], und sie verhindert, dass jemand in Ihrem Namen neue Kredite eröffnen kann.
- Equifax: Sperre online unter equifax.com einrichten
- Experian: Sperre online unter experian.com einrichten
- TransUnion: Sperre online unter transunion.com einrichten
Laut Bundesrecht muss eine Auskunftei eine Sperre innerhalb eines Werktags[11] nach einer telefonischen oder sicheren Online-Anfrage einrichten und sie innerhalb einer Stunde nach einer telefonischen oder sicheren Online-Anfrage wieder aufheben. Eine Sperre wirkt sich nicht auf Ihren Kredit-Score aus.
Ein Kreditsperre unterscheidet sich von einer Betrugswarnung. Eine Kreditsperre blockiert neue Konten vollständig, auch für Sie selbst, bis Sie sie wieder aufheben. Eine Betrugswarnung zwingt Kreditgeber dazu, Ihre Identität zu überprüfen[10], bevor sie neuen Kredit gewähren, verhindert aber nicht, dass Unternehmen Ihren Kreditbericht einsehen. Für eine Betrugswarnung genügt eine einzige Wirtschaftsauskunftei, die die beiden anderen benachrichtigt. Nutzen Sie beides.
Schritt 2: Anzeige bei der FTC und der örtlichen Polizei erstatten
Melden Sie den Diebstahl auf IdentityTheft.gov. Die FTC stellt einen kostenlosen persönlichen Wiederherstellungsplan mit nächsten Schritten[3] bereit, und der dabei erstellte Identity Theft Report belegt gegenüber Unternehmen, dass jemand Ihre Identität gestohlen hat.
Erstatten Sie bei Bedarf eine Anzeige bei Ihrer örtlichen Polizei. Die Kombination aus FTC-Bericht und Polizeianzeige ergibt einen umfassenderen Identity Theft Report. Bringen Sie Ihren FTC-Bericht, einen amtlichen Ausweis und einen Adressnachweis mit.
Schritt 3: Kontaktieren Sie jedes betroffene Finanzinstitut
Rufen Sie jede Bank, jeden Kreditkartenanbieter und jedes Finanzinstitut an, bei dem Betrug stattfand. Verlangen Sie die Betrugsabteilung. Bitten Sie um Kontoschließung oder neue Kontonummern. Fordern Sie eine schriftliche Bestätigung für jede entfernte betrügerische Abbuchung.
Ändern Sie die Passwörter aller betroffenen Konten. Verwenden Sie für jedes Konto ein eigenes Passwort mit mindestens 16 Zeichen[12]. Aktivieren Sie überall, wo es möglich ist, die Multi-Faktor-Authentifizierung.
Schritt 4: Betrügerische Konten in Ihren Kreditberichten anfechten
Reichen Sie bei jeder Auskunftei förmliche Widersprüche gegen betrügerische Konten ein. Fügen Sie Ihren FTC-Identity-Theft-Report und die Nummer Ihrer Polizeianzeige bei. Ein Auskunfteiunternehmen muss einen Widerspruch in der Regel innerhalb von 30 Tagen[13] nach Eingang prüfen, manche Verfahren können bis zu 45 Tage dauern.
Schritt 5: Alles mindestens 12 Monate überwachen
Identitätsdiebe warten oft wochen- oder monatelang, bevor sie gestohlene Daten nutzen. Prüfen Sie weiterhin Kreditberichte, Kontoauszüge und Steuerunterlagen. Richten Sie Kalendererinnerungen für quartalsweise Kreditabfragen ein.
Langfristige Schutzstrategien, die wirklich funktionieren
Vorbeugung kostet weit weniger Zeit und Geld als Wiederherstellung. Diese Methoden verringern Ihr Risiko, indem sie die häufigsten Angriffswege blockieren.
Für jedes Konto ein eigenes, starkes Passwort verwenden
Wer ein Passwort mehrfach verwendet, riskiert, dass ein einziger Datenabfluss alle Konten gefährdet, die dasselbe Passwort nutzen. Die CISA empfiehlt, für jedes Konto ein anderes, starkes Passwort zu verwenden[12], und einen Passwort-Manager zu nutzen, um den Überblick zu behalten. Verwenden Sie niemals dasselbe Passwort auf mehreren Websites.
Aktivieren Sie überall die Multi-Faktor-Authentifizierung
Microsoft erklärt, dass Multi-Faktor-Authentifizierung (MFA) über 99,9 Prozent aller Angriffe auf Konten blockieren kann[14]. Verwenden Sie, wo möglich, eine Authenticator-App oder einen Sicherheitsschlüssel statt SMS-Codes, denn die FTC warnt, dass die Verifizierung per Textnachricht einen SIM-Tausch möglicherweise nicht verhindert[15].
Verschlüsseln Sie Ihre Internetverbindung in öffentlichen Netzen
Prüfen Sie bei jeder Website, die Sie in einem Netz nutzen, das Sie nicht kontrollieren, ob https verwendet wird. Ein VPN ergänzt dies als zweite Schicht, indem es den Datenverkehr zwischen Ihrem Gerät und dem VPN-Server verschlüsselt, sodass andere Personen im selben Netz ihn nicht mitlesen können.
Vernichten Sie physische Dokumente vor der Entsorgung
Schreddern Sie alle Dokumente mit persönlichen Informationen im Querschnittverfahren. Dazu gehören Kontoauszüge, Krankenakten, vorab genehmigte Kreditangebote und Steuerunterlagen.
Widersprechen Sie vorab genehmigten Kreditangeboten
Rufen Sie 1-888-5-OPT-OUT (888-567-8688) an oder besuchen Sie optoutprescreen.com, um sich für fünf Jahre oder dauerhaft von vorab geprüften Kredit- und Versicherungsangeboten abzumelden[16]. Diese Sendungen enthalten genug persönliche Daten, damit Kriminelle bei Abfangen Konten eröffnen können.
Sichern Sie Ihren Briefkasten und stellen Sie auf papierlos um
Ein verschlossener Briefkasten verhindert Postdiebstahl. Wenn Sie Kontoauszüge für Banken, Kreditkarten und Versorger papierlos beziehen, gelangen gar keine physischen Dokumente mehr in Ihren Briefkasten. Richten Sie den kostenlosen USPS Informed Delivery[17] ein, um tägliche E-Mail-Vorschauen eingehender Post zu erhalten.
Was die Wiederherstellung je nach Diebstahlart umfasst
Wie lange die Wiederherstellung dauert, hängt von Art und Umfang des Diebstahls ab. Keine Behörde veröffentlicht jedoch einen verlässlichen Durchschnittswert je Art. Was jede Art erfordert, ist besser vorhersehbar.
| Art des Identitätsdiebstahls | Wichtige Schritte |
|---|---|
| Kreditkartenbetrug | Abbuchungen anfechten, Karten ersetzen, Auszüge überwachen |
| Betrug mit neuen Konten | Kredite sperren, Konten anfechten, FTC-Bericht erstatten |
| Steuerlicher Identitätsdiebstahl | IRS-Identitätsdiebstahl-Erklärung (Formular 14039) einreichen und auf IRS-Schreiben reagieren |
| Medizinischer Identitätsdiebstahl | Anbieter kontaktieren, Krankenakten korrigieren, Versicherungsforderungen anfechten |
| Kriminalistischer Identitätsdiebstahl | Mit Strafverfolgungsbehörden und Gerichten zusammenarbeiten, um Akten zu korrigieren |
| Synthetischer Identitätsdiebstahl | Komplexe Verfahren, möglicherweise rechtlicher Beistand nötig |
Steuerfälle sind am schwersten zeitlich einzuschätzen. Die National Taxpayer Advocate berichtete, dass die durchschnittliche Dauer für die Lösung vieler Fälle der IRS-Unterstützung für Opfer von Identitätsdiebstahl am Ende des Geschäftsjahres 2024 676 Tage erreichte[18], gegenüber einem Ziel des IRS von 120 Tagen. Wenn das IRS Ihre Steuererklärung ablehnt, weil bereits jemand unter Ihrer Nummer eingereicht hat, senden Sie die Identitätsdiebstahl-Erklärung, Formular 14039[19], und bewahren Sie Kopien aller Unterlagen auf.
Ressourcen für Opfer von Identitätsdiebstahl
Identitätsdiebstahl kann Ihre Finanzen, Ihre Bonität und Ihr persönliches Leben erheblich belasten. Wenn Sie jedoch genau verstehen, wie dieses Verbrechen funktioniert, und vorausschauend handeln, werden Sie zu einem deutlich schwierigeren Ziel.
Achten Sie auf die oben beschriebenen Warnzeichen. Handeln Sie innerhalb von 24 Stunden, wenn Sie einen Verdacht haben. Frieren Sie Ihre Kredite ein, erstatten Sie Ihre FTC-Meldung und sichern Sie sofort jedes Konto. Je schneller Sie reagieren, desto weniger Schaden können Kriminelle anrichten.
Für dauerhaften Schutz kombinieren Sie starke Passwörter, Multi-Faktor-Authentifizierung, verschlüsselte Verbindungen in öffentlichen Netzen und regelmäßige Kreditüberwachung. Kein einzelnes Werkzeug stoppt jede Bedrohung. Mehrschichtiger Schutz funktioniert, weil Kriminelle dann mehrere Hürden überwinden müssen statt nur eine.
Schützen Sie Ihre Identität jetzt. Die Alternative sind Monate oder Jahre voller Chaos, Schulden und Sorgen, um ein Verbrechen zu entwirren, das Sie hätten verhindern können.
Referenzen
- Federal Trade Commission. 2024. As Nationwide Fraud Losses Top $10 Billion in 2023, FTC Steps Up Efforts to Protect the Public. Abgerufen am 16. Oktober 2026 von https://www.ftc.gov/news-events/news/press-releases/2024/02/nationwide-fraud-losses-top-10-billion-2023-ftc-steps-efforts-protect-public.Archiviert: Wayback-Machine-Snapshot
- Federal Trade Commission. 2025. New FTC Data Show a Big Jump in Reported Losses to Fraud to $12.5 Billion in 2024. Abgerufen am 16. Oktober 2026 von https://www.ftc.gov/news-events/news/press-releases/2025/03/new-ftc-data-show-big-jump-reported-losses-fraud-125-billion-2024.Archiviert: Wayback-Machine-Snapshot
- Consumer Advice. 2024. How to recover from identity theft. Abgerufen am 16. Oktober 2026 von https://consumer.ftc.gov/consumer-alerts/2024/09/how-recover-identity-theft.Archiviert: Wayback-Machine-Snapshot
- Federal Trade Commission. 2019. Equifax Data Breach Settlement. Abgerufen am 16. Oktober 2026 von https://www.ftc.gov/enforcement/refunds/equifax-data-breach-settlement.Archiviert: Wayback-Machine-Snapshot
- FCC. o. D. DA 24 860A1. Abgerufen am 16. Oktober 2026 von https://docs.fcc.gov/public/attachments/DA-24-860A1.pdf.
- IC3. 2024. 2023 IC3Report. Abgerufen am 16. Oktober 2026 von https://www.ic3.gov/AnnualReport/Reports/2023_IC3Report.pdf.Archiviert: Wayback-Machine-Snapshot
- Consumer Advice. 2026. Are Public Wi-Fi Networks Safe? What You Need To Know. Abgerufen am 16. Oktober 2026 von https://consumer.ftc.gov/articles/are-public-wi-fi-networks-safe-what-you-need-know.Archiviert: Wayback-Machine-Snapshot
- Fedpaymentsimprovement. o. D. Frs Synthetic Identity Payments Fraud White Paper July 2019. https://fedpaymentsimprovement.org/wp-content/uploads/frs-synthetic-identity-payments-fraud-white-paper-july-2019.pdf.Archiviert: Wayback-Machine-Snapshot
- Consumer Advice. 2023. Free Credit Reports. Abgerufen am 16. Oktober 2026 von https://consumer.ftc.gov/articles/free-credit-reports.Archiviert: Wayback-Machine-Snapshot
- Consumer Advice. 2021. Credit Freezes and Fraud Alerts. Abgerufen am 16. Oktober 2026 von https://consumer.ftc.gov/articles/what-know-about-credit-freezes-fraud-alerts.Archiviert: Wayback-Machine-Snapshot
- Consumer Financial Protection Bureau. o. D. What is a credit freeze or security freeze on my credit report? Abgerufen am 16. Oktober 2026 von https://www.consumerfinance.gov/ask-cfpb/what-is-a-credit-freeze-or-security-freeze-on-my-credit-report-en-1341/.Archiviert: Wayback-Machine-Snapshot
- Cybersecurity and Infrastructure Security Agency CISA. o. D. Use Strong Passwords. Abgerufen am 16. Oktober 2026 von https://www.cisa.gov/secure-our-world/use-strong-passwords.Archiviert: Wayback-Machine-Snapshot
- Consumer Financial Protection Bureau. o. D. How long does it take to repair an error on a credit report? Abgerufen am 16. Oktober 2026 von https://www.consumerfinance.gov/ask-cfpb/how-long-does-it-take-to-repair-an-error-on-a-credit-report-en-1339/.Archiviert: Wayback-Machine-Snapshot
- M. Maynes. 2019. One simple action you can take to prevent 99.9 percent of attacks on your accounts. Microsoft Security Blog (20. August 2019). Abgerufen am 16. Oktober 2026 von https://www.microsoft.com/en-us/security/blog/2019/08/20/one-simple-action-you-can-take-to-prevent-99-9-percent-of-account-attacks/.Archiviert: Wayback-Machine-Snapshot
- Consumer Advice. 2019. SIM Swap Scams: How to Protect Yourself. Abgerufen am 16. Oktober 2026 von https://consumer.ftc.gov/consumer-alerts/2019/10/sim-swap-scams-how-protect-yourself.Archiviert: Wayback-Machine-Snapshot
- Consumer Advice. 2023. What To Know About Prescreened Offers for Credit and Insurance. Abgerufen am 16. Oktober 2026 von https://consumer.ftc.gov/articles/what-know-about-prescreened-offers-credit-and-insurance.Archiviert: Wayback-Machine-Snapshot
- Usps. o. D. Informed Delivery® - Mail & Package Notifications. Abgerufen am 16. Oktober 2026 von https://www.usps.com/manage/informed-delivery.htm.
- IRS. o. D. ARC24 MSP 03 Identity Theft. Abgerufen am 16. Oktober 2026 von https://www.taxpayeradvocate.irs.gov/wp-content/uploads/2024/12/ARC24_MSP_03_Identity-Theft.pdf.Archiviert: Wayback-Machine-Snapshot
- IRS. o. D. F14039. Abgerufen am 16. Oktober 2026 von https://www.irs.gov/pub/irs-pdf/f14039.pdf.Archiviert: Wayback-Machine-Snapshot
Ressourcen für diese Seite
Diagramme und Referenzbilder aus unserer Recherche – kostenlos anzusehen und zu teilen.
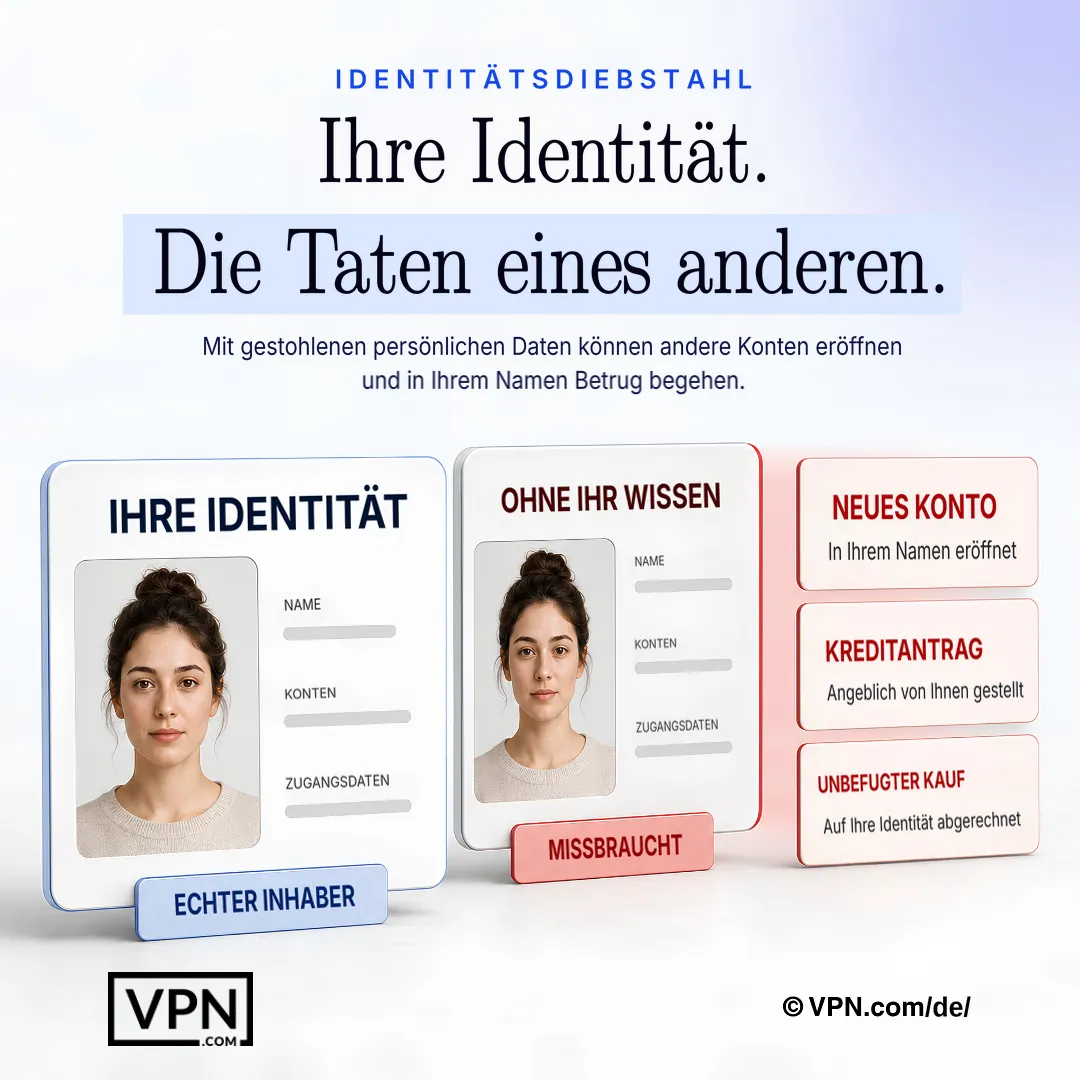
Identitätsdiebstahl liegt vor, wenn eine andere Person Ihre persönlichen Daten nutzt, um Konten zu eröffnen oder Betrug in Ihrem Namen zu begehen.
Häufig gestellte Fragen
Was ist Identitätsdiebstahl und wie verbreitet ist er inzwischen?
Identitätsdiebstahl liegt vor, wenn jemand Ihre persönlichen Daten stiehlt, etwa eine Sozialversicherungsnummer oder Kontozugangsdaten, um Konten zu eröffnen oder in Ihrem Namen Betrug zu begehen. Die FTC erhielt 2023 über 1 Million Meldungen zu Identitätsdiebstahl und 2024 mehr als 1,1 Millionen. Die Wiederherstellung bedeutet meist, Konten zu schließen, Abbuchungen anzufechten und Kreditberichte bei jedem Unternehmen einzeln zu korrigieren.
Welche sind die häufigsten Methoden, mit denen Kriminelle Identitäten stehlen?
Kriminelle setzen auf Datenpannen, Phishing, das Abfangen über öffentliches WLAN, physischen Diebstahl und synthetischen Betrug. Die Equifax-Panne von 2017 legte die persönlichen Daten von 147 Millionen Menschen offen, und T-Mobiles Panne von 2021 betraf 76,6 Millionen. Das Internet Crime Complaint Center des FBI verzeichnete 2023 298.878 Beschwerden über Phishing und Spoofing.
Was ist synthetischer Identitätsbetrug und warum ist er so schwer zu erkennen?
Synthetischer Identitätsbetrug kombiniert erfundene und teils echte Informationen, etwa eine Sozialversicherungsnummer und einen Namen, zu einer neuen Identität. Kriminelle bauen unter diesem gemischten Profil Bonität auf, bevor sie Konten ausreizen. Die Federal Reserve verweist auf eine Schätzung, wonach es sich um die am schnellsten wachsende Finanzstraftat in den USA handelt, unter anderem weil kein einzelnes Opfer es sofort bemerkt.
Welche Warnzeichen deuten darauf hin, dass meine Identität bereits gestohlen wurde?
Wichtige Alarmsignale sind unbekannte Abbuchungen auf Auszügen, plötzliche Bonitätsverluste oder Ablehnungen, Rechnungen für nie eröffnete Konten, ein Schreiben des Finanzamts zu einer doppelten Steuererklärung, eine Aussperrung aus einem bestehenden Konto und Zwei-Faktor-Codes, die Sie nicht angefordert haben. Jedes davon kann bedeuten, dass Ihre Daten bereits missbraucht werden.
Was sollte ich in den ersten 24 Stunden tun, wenn ich Identitätsdiebstahl vermute?
Frieren Sie Ihre Kredite sofort bei Equifax, Experian und TransUnion ein, da eine Sperre kostenlos ist und neue Konten vollständig blockiert. Erstatten Sie eine Meldung auf IdentityTheft.gov, die einen persönlichen Wiederherstellungsplan und vorausgefüllte Widerspruchsschreiben erzeugt. Erstatten Sie anschließend Anzeige bei der örtlichen Polizei, denn manche Gläubiger verlangen die Anzeigennummer, um Betrug zu entfernen.
Was ist der Unterschied zwischen einem Kreditsperre und einer Betrugswarnung?
Eine Kreditsperre blockiert neue Kredite auf Ihren Namen. Sie muss innerhalb eines Werktags nach einer Online- oder telefonischen Anfrage eingerichtet werden und innerhalb einer Stunde nach einer Anfrage wieder aufgehoben werden. Eine Betrugswarnung sorgt dafür, dass Kreditgeber Ihre Identität zuerst überprüfen, verhindert aber nicht, dass sie Ihren Bericht einsehen. Eine Kreditsperre erfordert alle drei Auskunfteien, eine Betrugswarnung nur eine.
Wie fechte ich betrügerische Konten an, die in meinem Kreditbericht auftauchen?
Reichen Sie bei jeder Auskunftei einen förmlichen Widerspruch ein und legen Sie Ihren FTC-Identity-Theft-Report und die Nummer Ihrer Polizeianzeige als Nachweis bei. Auskunfteien müssen in der Regel innerhalb von 30 Tagen prüfen, manche Verfahren können bis zu 45 Tage dauern. Prüfen Sie Ihren Bericht danach weiterhin, falls Einträge erneut auftauchen.
Was ist der wirksamste Weg, Identitätsdiebstahl zu verhindern, bevor er passiert?
Setzen Sie auf mehrere Schutzebenen statt auf eine einzige. Verwenden Sie einen Passwort-Manager für eindeutige Passwörter mit mindestens 16 Zeichen für jedes Konto, aktivieren Sie überall die Multi-Faktor-Authentifizierung, verschlüsseln Sie den Datenverkehr in öffentlichen WLANs mit einem VPN, schreddern Sie Finanzdokumente im Querschnittverfahren und widersprechen Sie vorab genehmigten Kreditangeboten unter 888-567-8688 oder auf OptOutPrescreen.com.
Sollte ich SMS-Codes oder eine Authenticator-App für die Zwei-Faktor-Authentifizierung verwenden?
Verwende eine Authenticator-App wie Google Authenticator oder Authy statt SMS-Codes, da SIM-Swapping-Angriffe es Kriminellen ermöglichen, Textnachrichten direkt abzufangen. Microsoft erklärt, dass Multi-Faktor-Authentifizierung über 99,9 Prozent aller Angriffe auf Konten verhindern kann, und zählt sie damit zu den wirksamsten Schutzmaßnahmen überhaupt. Kombiniere sie mit einzigartigen Passwörtern, denn ein wiederverwendetes Passwort kann jedes Konto gefährden, das dasselbe Passwort nutzt.
Welche Werkzeuge sollte ich zur laufenden Überwachung auf Identitätsdiebstahl nutzen?
Rufen Sie kostenlose Wochenberichte von Equifax, Experian und TransUnion über AnnualCreditReport.com ab und prüfen Sie mindestens einmal pro Quartal auf Konten, die Sie nicht eröffnet haben, oder Adressen, an denen Sie nie gewohnt haben. Ergänzen Sie dies um Umsatzbenachrichtigungen Ihrer Bank für Betrugsmeldungen in Echtzeit sowie einen Passwort-Manager und ein VPN für den täglichen Schutz von Konten und Verbindungen.
Wie schützt mich ein VPN tatsächlich vor Identitätsdiebstahl in öffentlichen WLANs?
Ein VPN verschlüsselt den Datenverkehr zwischen Ihrem Gerät und dem VPN-Server, sodass andere Personen in einem ungesicherten öffentlichen WLAN ihn nicht lesen können. Die meisten Websites nutzen bereits https, was laut FTC öffentliches WLAN meist sicher macht. Ein VPN ist daher eine zusätzliche Schicht und keine Komplettlösung. Es stoppt kein Phishing.
Wie lange dauert es tatsächlich, sich von Identitätsdiebstahl zu erholen?
Die Dauer hängt stark von der Art des Diebstahls ab, und keine Behörde veröffentlicht einen verlässlichen Durchschnitt je Art. Steuerfälle sind am besten gemessen: Die National Taxpayer Advocate berichtete für viele Fälle der IRS-Unterstützung für Opfer von Identitätsdiebstahl am Ende des Geschäftsjahres 2024 einen Durchschnitt von 676 Tagen.
Was bedeutet ein Schreiben des Finanzamts zu einer doppelten Steuererklärung?
Es ist ein klares Zeichen für steuerlichen Identitätsdiebstahl, also dafür, dass jemand eine Steuererklärung mit Ihrer Sozialversicherungsnummer eingereicht hat, bevor Sie es tun. Reichen Sie sofort die IRS-Identitätsdiebstahl-Erklärung, Formular 14039, ein und bewahren Sie Kopien aller Unterlagen auf. Die National Taxpayer Advocate berichtete, dass solche Fälle am Ende des Geschäftsjahres 2024 im Schnitt 676 Tage bis zur Lösung dauerten.