Vol d'identité : signes, conseils de prévention et réactions rapides
Découvrez ce qu'est le vol d'identité, ses signes avant-coureurs et comment le prévenir. Suivez des étapes claires pour signaler la fraude, sécuriser vos comptes et vous rétablir rapidement.
 Michael Gargiulo
Qu’est-ce que le vol d’identité et pourquoi progresse-t-il
Le vol d’identité se produit lorsqu’une personne dérobe vos informations personnelles pour se faire passer pour vous. Les criminels utilisent votre numéro de sécurité sociale, les données de votre carte bancaire ou vos identifiants de compte pour ouvrir des comptes, contracter des prêts ou commettre des fraudes en votre nom. Les conséquences peuvent durer des années et coûter des milliers de dollars à réparer.
La FTC a reçu plus de 1 million de signalements de vol d’identité en 2023[1] via IdentityTheft.gov, et plus de 1,1 million en 2024[2]. Les fuites de données, les attaques par hameçonnage et la faiblesse de la sécurité des comptes alimentent ce volume. Chaque donnée volée devient un outil de fraude financière.
La récupération ne se résume presque jamais à un seul appel téléphonique. Les victimes doivent souvent clôturer des comptes, contester des opérations, corriger leurs rapports de crédit et faire le suivi auprès de chaque entreprise. C’est pourquoi la FTC publie un plan de rétablissement étape par étape[3] à l’intention des personnes qui signalent un vol.
Des mots de passe robustes, l’authentification multifactorielle, des connexions Internet chiffrées et le gel de crédit sont vos défenses les plus efficaces. Mais comprendre comment le vol d’identité se produit et le repérer tôt fait la plus grande différence.
Comment le vol d’identité se produit concrètement
Les criminels utilisent plusieurs méthodes éprouvées pour voler des identités. Comprendre chacune d’elles vous aide à bloquer les voies d’attaque les plus courantes.
Les fuites de données exposent des millions de dossiers
Les grandes fuites chez des entreprises comme Equifax, qui a exposé les informations personnelles de 147 millions de personnes en 2017[4], et T-Mobile, dont la fuite de 2021 a touché 76,6 millions de personnes[5] selon la FCC, ont placé des données personnelles entre les mains de criminels. Les noms, dates de naissance et numéros de sécurité sociale sont exactement ce dont un voleur d’identité a besoin pour ouvrir des comptes au nom d’une autre personne.
Les attaques par hameçonnage vous incitent à partager vos données
Les courriels et SMS d’hameçonnage se font passer pour des banques, l’administration fiscale ou des entreprises de confiance. Ils vous dirigent vers de fausses pages de connexion qui captent vos identifiants. Le Centre de plaintes pour criminalité sur Internet du FBI a enregistré 298 878 plaintes pour hameçonnage et usurpation en 2023[6]. Ces attaques réussissent parce qu’elles créent un sentiment d’urgence et imitent des communications légitimes.
L’interception sur les réseaux Wi-Fi publics capture les données non chiffrées
Le Wi-Fi public des cafés, aéroports et hôtels présente moins de risques qu’auparavant, car la plupart des sites utilisent désormais le chiffrement[7] (recherchez le cadenas ou le préfixe https). Le risque qui subsiste concerne le trafic non chiffré, comme certaines applications et d’anciens sites, ainsi que les faux réseaux qui imitent un réseau légitime.
Un VPN chiffre le trafic entre votre appareil et le serveur VPN, de sorte que d’autres personnes sur le même réseau ne peuvent pas le lire. C’est une couche supplémentaire utile sur les réseaux que vous ne maîtrisez pas, mais il ne remplace ni des mots de passe uniques ni l’authentification multifactorielle, et il n’arrête pas l’hameçonnage.
Le vol physique fonctionne toujours
Le vol de courrier, la fouille de poubelles et le vol de portefeuille restent efficaces. Les offres de carte de crédit pré-approuvées, les relevés bancaires et les documents fiscaux contiennent suffisamment d’informations pour ouvrir des comptes frauduleux. Les criminels volent aussi dans les voitures forcées, les casiers de salle de sport et les bureaux.
La fraude à l’identité synthétique combine données réelles et fictives
La Réserve fédérale décrit la fraude à l’identité synthétique comme un crime dans lequel les auteurs combinent des informations fictives et parfois réelles[8], comme des numéros de sécurité sociale et des noms, pour créer de nouvelles identités. Le même document cite l’estimation de McKinsey selon laquelle il s’agit du type de criminalité financière qui progresse le plus vite aux États-Unis, et souligne qu’il est difficile à détecter, car aucune personne réelle ne déclenche immédiatement d’alerte.
Signes avant-coureurs et indices d’une identité volée
Repérer tôt un vol d’identité limite les dégâts. Surveillez ces indicateurs précis.
| Signe d’alerte | Ce que cela peut indiquer |
|---|---|
| Opérations inconnues sur le relevé bancaire ou de carte de crédit | Compromission d’un compte financier |
| Refus de crédit inattendus ou baisse du score | Comptes frauduleux ouverts à votre nom |
| Factures ou appels de recouvrement pour des comptes que vous n’avez pas ouverts | Identité utilisée pour contracter des dettes |
| Courrier ou relevés attendus qui n’arrivent pas | Adresse modifiée par un fraudeur |
| Comptes inconnus sur votre rapport de crédit | Nouvelles lignes de crédit ouvertes frauduleusement |
| Avis de l’administration fiscale pour une déclaration en double | Vol d’identité fiscale |
| Impossibilité d’accéder à un compte en ligne existant | Identifiants compromis et modifiés |
| Factures médicales pour des soins que vous n’avez jamais reçus | Vol d’identité médicale |
| Codes à deux facteurs reçus alors que vous n’en avez pas demandé | Quelqu’un tente de prendre le contrôle d’un compte |
Vérifiez votre rapport de crédit au moins une fois par trimestre. Les trois bureaux nationaux proposent des rapports gratuits chaque semaine[9] via AnnualCreditReport.com. Recherchez les comptes que vous n’avez pas ouverts, les adresses où vous n’avez jamais vécu et les demandes de renseignements que vous n’avez pas autorisées.
Surveillez vos relevés bancaires et de carte de crédit chaque semaine. Activez des alertes de transaction pour chaque achat, même le plus petit. De nombreuses banques proposent des notifications push en temps réel qui signalent une activité suspecte en quelques secondes.
Mesures immédiates si votre identité est volée
La rapidité compte. Plus vous agissez vite, moins les criminels peuvent causer de dégâts. Suivez ces étapes dans l’ordre.
Étape 1 : Gelez votre crédit auprès des trois bureaux
Contactez directement chacun des bureaux pour demander un gel. Le placement et la levée d’un gel sont gratuits[10], et il empêche quiconque d’ouvrir un nouveau crédit à votre nom.
- Equifax : gel en ligne sur equifax.com
- Experian : gel en ligne sur experian.com
- TransUnion : gel en ligne sur transunion.com
En vertu de la loi fédérale, un bureau de crédit doit mettre en place un gel dans un délai d’un jour ouvrable[11] suivant une demande par téléphone ou en ligne sécurisée, et doit le lever dans un délai d’une heure suivant une demande par téléphone ou en ligne sécurisée. Un gel n’a aucun effet sur votre score de crédit.
Un gel de crédit est différent d’une alerte à la fraude. Un gel bloque entièrement l’ouverture de nouveaux comptes, y compris pour vous, jusqu’à ce que vous le leviez. Une alerte à la fraude oblige les prêteurs à vérifier votre identité[10] avant d’accorder un nouveau crédit, mais elle n’empêche pas les entreprises de consulter votre dossier de crédit. Une alerte à la fraude ne nécessite qu’un seul bureau, qui informe les deux autres. Utilisez les deux.
Étape 2 : déposer des signalements auprès de la FTC et de la police
Signalez le vol sur IdentityTheft.gov. La FTC vous fournit un plan personnel de rétablissement gratuit avec les prochaines étapes[3], et le rapport d’usurpation d’identité qu’elle génère prouve aux entreprises qu’une personne a volé votre identité.
Déposez une plainte auprès de la police locale si nécessaire. Associer le rapport de la FTC à une plainte policière vous donne un rapport d’usurpation d’identité plus complet. Apportez votre rapport FTC, une pièce d’identité délivrée par l’État et un justificatif de domicile.
Étape 3 : contacter chaque établissement financier concerné
Appelez chaque banque, émetteur de carte de crédit et établissement financier où une fraude a eu lieu. Demandez à parler au service fraude. Demandez la clôture du compte ou de nouveaux numéros de compte. Demandez une confirmation écrite de la suppression de chaque opération frauduleuse.
Changez les mots de passe de chaque compte concerné. Utilisez un mot de passe unique pour chaque compte, et composez-le d’au moins 16 caractères[12]. Activez l’authentification multifactorielle partout où elle est disponible.
Étape 4 : contester les comptes frauduleux sur vos rapports de crédit
Déposez des contestations formelles auprès de chaque bureau de crédit mentionnant les comptes frauduleux. Joignez votre rapport d’usurpation d’identité FTC et le numéro de votre plainte policière. Une société de renseignements sur le crédit doit généralement enquêter sur une contestation dans les 30 jours[13] suivant sa réception, et certaines contestations peuvent prendre jusqu’à 45 jours.
Étape 5 : tout surveiller pendant au moins 12 mois
Les voleurs d’identité attendent souvent des semaines ou des mois avant d’utiliser les données volées. Continuez à vérifier vos rapports de crédit, relevés bancaires et dossiers fiscaux. Programmez des rappels trimestriels pour consulter votre crédit.
Stratégies de prévention à long terme qui fonctionnent vraiment
La prévention coûte bien moins de temps et d’argent que la récupération. Ces méthodes réduisent votre exposition au vol d’identité en bloquant les vecteurs d’attaque les plus courants.
Utilisez des mots de passe uniques et robustes pour chaque compte
Réutiliser un mot de passe signifie qu’une seule fuite de données peut exposer tous les comptes qui le partagent. Le conseil de la CISA est d’utiliser un mot de passe robuste et différent pour chaque compte[12], ainsi qu’un gestionnaire de mots de passe pour les retenir. Ne réutilisez jamais un mot de passe sur plusieurs sites.
Activez l’authentification multifactorielle partout
Microsoft affirme que l’authentification multifactorielle (MFA) peut bloquer plus de 99,9 % des attaques de compromission de comptes[14]. Lorsque c’est possible, utilisez une application d’authentification ou une clé de sécurité plutôt que des codes SMS, car la FTC met en garde : la vérification par SMS peut ne pas empêcher un échange de carte SIM[15].
Chiffrez votre connexion Internet sur les réseaux publics
Vérifiez la présence du https sur chaque site utilisé depuis un réseau que vous ne contrôlez pas. Un VPN ajoute une seconde couche en chiffrant le trafic entre votre appareil et le serveur VPN, ce qui empêche d’autres personnes du même réseau de le lire.
Déchiquetez les documents papier avant de les jeter
Déchiquetez en croisé tous les documents contenant des informations personnelles. Cela inclut les relevés bancaires, les dossiers médicaux, les offres de crédit pré-approuvées et les documents fiscaux.
Refusez les offres de crédit pré-approuvées
Appelez le 1-888-5-OPT-OUT (888-567-8688) ou visitez optoutprescreen.com pour refuser les offres de crédit et d’assurance présélectionnées[16] pendant cinq ans ou définitivement. Ces envois contiennent suffisamment de données personnelles pour permettre à des criminels d’ouvrir des comptes s’ils sont interceptés.
Verrouillez votre boîte aux lettres et passez au sans papier
Une boîte aux lettres verrouillée empêche le vol de courrier. Passer aux relevés électroniques pour les banques, cartes de crédit et services publics supprime entièrement les documents papier de votre courrier. Activez USPS Informed Delivery[17], qui est gratuit, pour recevoir chaque jour un aperçu par courriel de votre courrier entrant.
Ce que implique le rétablissement selon le type de vol
La durée du rétablissement dépend du type et de l’ampleur du vol, et aucune autorité ne publie de moyenne fiable pour chaque type. Ce dont chaque type a besoin est plus prévisible.
| Type de vol d’identité | Étapes clés |
|---|---|
| Fraude à la carte de crédit | Contester les opérations, remplacer les cartes, surveiller les relevés |
| Fraude à l’ouverture de nouveau compte | Geler le crédit, contester les comptes, déposer un signalement FTC |
| Vol d’identité fiscale | Déposer l’attestation d’usurpation d’identité de l’IRS (formulaire 14039) et répondre aux avis de l’IRS |
| Vol d’identité médicale | Contacter les prestataires, corriger les dossiers médicaux, contester les demandes d’assurance |
| Usurpation d’identité criminelle | Travailler avec les forces de l’ordre et les tribunaux pour corriger les dossiers |
| Vol d’identité synthétique | Contestations complexes, peut nécessiter un conseil juridique |
Les dossiers fiscaux sont les plus lents à mesurer. Le National Taxpayer Advocate a indiqué que le délai moyen de résolution de nombreux dossiers d’assistance aux victimes de vol d’identité auprès de l’IRS a atteint 676 jours à la fin de l’exercice 2024[18], contre un objectif de l’IRS de 120 jours. Si l’IRS rejette votre déclaration parce que quelqu’un a déjà déposé une déclaration avec votre numéro, soumettez l’attestation d’usurpation d’identité, formulaire 14039[19], et conservez des copies de tout ce que vous envoyez.
Ressources pour les victimes de vol d’identité
Le vol d’identité peut ruiner vos finances, votre crédit et votre vie personnelle. Mais comprendre précisément le fonctionnement de ce crime et prendre des mesures préventives fait de vous une cible beaucoup plus difficile à atteindre.
Restez attentif aux signes avant-coureurs décrits ci-dessus. Agissez dans les 24 heures si vous soupçonnez une compromission. Gelez votre crédit, déposez votre signalement auprès de la FTC et sécurisez immédiatement chaque compte. Plus vous réagissez vite, moins les criminels peuvent causer de dégâts.
Pour une protection continue, combinez des mots de passe robustes, l’authentification multifactorielle, des connexions chiffrées sur les réseaux publics et une surveillance régulière du crédit. Aucun outil unique n’arrête toutes les menaces. Les défenses superposées fonctionnent parce qu’elles obligent les criminels à contourner plusieurs barrières au lieu d’une seule.
Protégez votre identité dès maintenant. L’alternative, ce sont des mois ou des années de désordre, de dettes et d’angoisse à démêler un crime que vous auriez pu empêcher.
Références
- Federal Trade Commission. 2024. As Nationwide Fraud Losses Top $10 Billion in 2023, FTC Steps Up Efforts to Protect the Public. Récupéré le 16 octobre 2026 depuis https://www.ftc.gov/news-events/news/press-releases/2024/02/nationwide-fraud-losses-top-10-billion-2023-ftc-steps-efforts-protect-public.Archivé : Instantané Wayback Machine
- Federal Trade Commission. 2025. New FTC Data Show a Big Jump in Reported Losses to Fraud to $12.5 Billion in 2024. Récupéré le 16 octobre 2026 depuis https://www.ftc.gov/news-events/news/press-releases/2025/03/new-ftc-data-show-big-jump-reported-losses-fraud-125-billion-2024.Archivé : Instantané Wayback Machine
- Consumer Advice. 2024. How to recover from identity theft. Récupéré le 16 octobre 2026 depuis https://consumer.ftc.gov/consumer-alerts/2024/09/how-recover-identity-theft.Archivé : Instantané Wayback Machine
- Federal Trade Commission. 2019. Equifax Data Breach Settlement. Récupéré le 16 octobre 2026 depuis https://www.ftc.gov/enforcement/refunds/equifax-data-breach-settlement.Archivé : Instantané Wayback Machine
- FCC. s.d. DA 24 860A1. Récupéré le 16 octobre 2026 depuis https://docs.fcc.gov/public/attachments/DA-24-860A1.pdf.
- IC3. 2024. 2023 IC3Report. Récupéré le 16 octobre 2026 depuis https://www.ic3.gov/AnnualReport/Reports/2023_IC3Report.pdf.Archivé : Instantané Wayback Machine
- Consumer Advice. 2026. Are Public Wi-Fi Networks Safe? What You Need To Know. Récupéré le 16 octobre 2026 depuis https://consumer.ftc.gov/articles/are-public-wi-fi-networks-safe-what-you-need-know.Archivé : Instantané Wayback Machine
- Fedpaymentsimprovement. s.d. Frs Synthetic Identity Payments Fraud White Paper July 2019. https://fedpaymentsimprovement.org/wp-content/uploads/frs-synthetic-identity-payments-fraud-white-paper-july-2019.pdf.Archivé : Instantané Wayback Machine
- Consumer Advice. 2023. Free Credit Reports. Récupéré le 16 octobre 2026 depuis https://consumer.ftc.gov/articles/free-credit-reports.Archivé : Instantané Wayback Machine
- Consumer Advice. 2021. Credit Freezes and Fraud Alerts. Récupéré le 16 octobre 2026 depuis https://consumer.ftc.gov/articles/what-know-about-credit-freezes-fraud-alerts.Archivé : Instantané Wayback Machine
- Consumer Financial Protection Bureau. s.d. What is a credit freeze or security freeze on my credit report? Récupéré le 16 octobre 2026 depuis https://www.consumerfinance.gov/ask-cfpb/what-is-a-credit-freeze-or-security-freeze-on-my-credit-report-en-1341/.Archivé : Instantané Wayback Machine
- Cybersecurity and Infrastructure Security Agency CISA. s.d. Use Strong Passwords. Récupéré le 16 octobre 2026 depuis https://www.cisa.gov/secure-our-world/use-strong-passwords.Archivé : Instantané Wayback Machine
- Consumer Financial Protection Bureau. s.d. How long does it take to repair an error on a credit report? Récupéré le 16 octobre 2026 depuis https://www.consumerfinance.gov/ask-cfpb/how-long-does-it-take-to-repair-an-error-on-a-credit-report-en-1339/.Archivé : Instantané Wayback Machine
- M. Maynes. 2019. One simple action you can take to prevent 99.9 percent of attacks on your accounts. Microsoft Security Blog (20 août 2019). Récupéré le 16 octobre 2026 depuis https://www.microsoft.com/en-us/security/blog/2019/08/20/one-simple-action-you-can-take-to-prevent-99-9-percent-of-account-attacks/.Archivé : Instantané Wayback Machine
- Consumer Advice. 2019. SIM Swap Scams: How to Protect Yourself. Récupéré le 16 octobre 2026 depuis https://consumer.ftc.gov/consumer-alerts/2019/10/sim-swap-scams-how-protect-yourself.Archivé : Instantané Wayback Machine
- Consumer Advice. 2023. What To Know About Prescreened Offers for Credit and Insurance. Récupéré le 16 octobre 2026 depuis https://consumer.ftc.gov/articles/what-know-about-prescreened-offers-credit-and-insurance.Archivé : Instantané Wayback Machine
- Usps. s.d. Informed Delivery® - Mail & Package Notifications. Récupéré le 16 octobre 2026 depuis https://www.usps.com/manage/informed-delivery.htm.
- IRS. s.d. ARC24 MSP 03 Identity Theft. Récupéré le 16 octobre 2026 depuis https://www.taxpayeradvocate.irs.gov/wp-content/uploads/2024/12/ARC24_MSP_03_Identity-Theft.pdf.Archivé : Instantané Wayback Machine
- IRS. s.d. F14039. Récupéré le 16 octobre 2026 depuis https://www.irs.gov/pub/irs-pdf/f14039.pdf.Archivé : Instantané Wayback Machine
Ressources pour cette page
Graphiques et images de référence issus de nos recherches, libres de consultation et de partage.
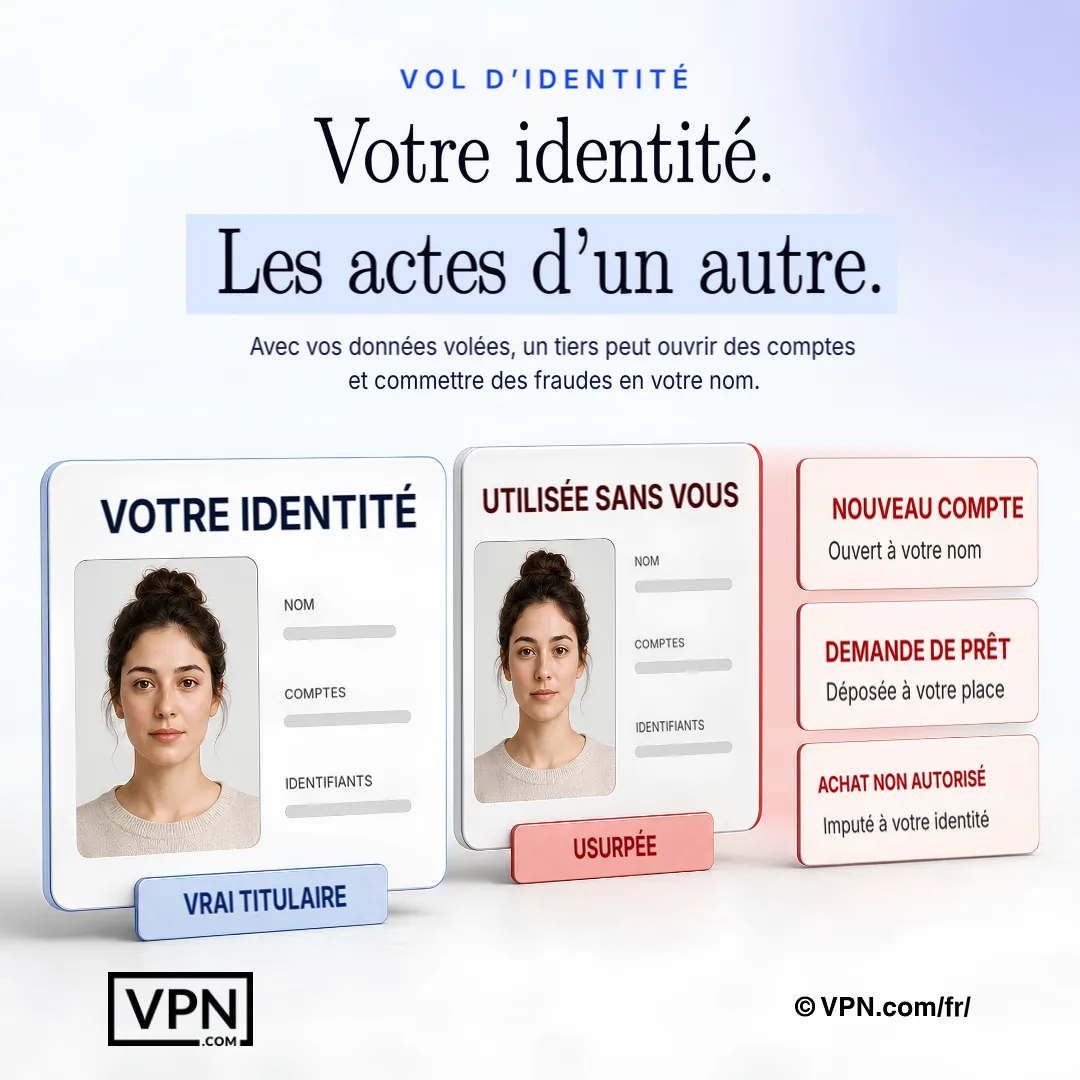
L'usurpation d'identité survient lorsqu'une autre personne utilise vos données personnelles pour ouvrir des comptes ou commettre une fraude en votre nom.
Foire aux questions
Qu’est-ce que le vol d’identité et à quel point est-il devenu courant ?
Le vol d’identité se produit lorsqu’une personne dérobe vos informations personnelles, comme un numéro de sécurité sociale ou des identifiants de compte, pour ouvrir des comptes ou commettre une fraude en votre nom. La FTC a reçu plus de 1 million de signalements de vol d’identité en 2023 et plus de 1,1 million en 2024. Le rétablissement implique généralement de clôturer des comptes, de contester des opérations et de corriger des rapports de crédit, entreprise par entreprise.
Quelles sont les méthodes les plus courantes utilisées par les criminels pour voler une identité ?
Les criminels s’appuient sur les fuites de données, l’hameçonnage, l’interception sur le Wi-Fi public, le vol physique et la fraude synthétique. La fuite d’Equifax en 2017 a exposé les informations personnelles de 147 millions de personnes, et celle de T-Mobile en 2021 a touché 76,6 millions de personnes. Le Centre de plaintes pour criminalité sur Internet du FBI a enregistré 298 878 plaintes pour hameçonnage et usurpation en 2023.
Qu’est-ce que la fraude à l’identité synthétique et pourquoi est-elle si difficile à détecter ?
La fraude à l’identité synthétique combine des informations fictives et parfois réelles, comme un numéro de sécurité sociale et un nom, pour former une nouvelle identité. Les criminels bâtissent un historique de crédit sous ce profil mélangé avant d’épuiser les comptes. La Réserve fédérale cite une estimation selon laquelle il s’agit de la criminalité financière la plus rapide à progresser aux États-Unis, en partie parce qu’aucune victime unique ne le remarque tout de suite.
Quels signes avant-coureurs indiquent que mon identité a déjà été volée ?
Les signaux d’alerte clés incluent des opérations inconnues sur vos relevés, une baisse soudaine du score de crédit ou des refus, des factures pour des comptes que vous n’avez jamais ouverts, un avis de l’IRS concernant une déclaration fiscale en double, l’impossibilité d’accéder à un compte existant et des codes à deux facteurs reçus alors que vous n’en avez pas demandé. Chacun de ces signes peut signifier que vos informations sont déjà utilisées abusivement.
Que dois-je faire dans les 24 heures suivant un soupçon de vol d’identité ?
Gelez votre crédit auprès d’Equifax, Experian et TransUnion immédiatement, car un gel est gratuit et bloque totalement les nouveaux comptes. Déposez un signalement sur IdentityTheft.gov, qui génère un plan de rétablissement personnalisé et des lettres de contestation pré-remplies. Déposez ensuite une plainte auprès de la police locale, car certains créanciers exigent le numéro de plainte pour retirer une fraude.
Quelle est la différence entre un gel de crédit et une alerte à la fraude ?
Un gel de crédit bloque l’ouverture de nouveaux crédits à votre nom. Il doit être mis en place dans un délai d’un jour ouvrable après une demande en ligne ou par téléphone, et levé dans l’heure qui suit une demande. Une alerte à la fraude oblige les prêteurs à vérifier votre identité avant d’accorder un crédit, mais ne les empêche pas de consulter votre rapport. Un gel doit être demandé auprès des trois bureaux de crédit, alors qu’une alerte n’en nécessite qu’un seul.
Comment contester les comptes frauduleux qui apparaissent sur mon rapport de crédit ?
Déposez des contestations formelles auprès de chaque bureau de crédit, en joignant votre rapport d’usurpation d’identité FTC et le numéro de votre plainte policière comme justificatifs. Les sociétés de renseignements sur le crédit doivent généralement enquêter dans les 30 jours, et certaines contestations peuvent prendre jusqu’à 45 jours. Continuez à vérifier votre rapport ensuite, au cas où des entrées réapparaîtraient.
Quelle est la manière la plus efficace de prévenir le vol d’identité avant qu’il ne se produise ?
Superposez plusieurs défenses plutôt que de vous fier à une seule. Utilisez un gestionnaire de mots de passe pour des mots de passe uniques d’au moins 16 caractères sur chaque compte, activez l’authentification multifactorielle partout où elle est disponible, chiffrez le trafic sur le Wi-Fi public avec un VPN, déchiquetez en croisé les documents financiers et refusez les offres de crédit pré-approuvées en appelant le 888-567-8688 ou en visitant OptOutPrescreen.com.
Faut-il utiliser des codes SMS ou une application d’authentification pour la double authentification ?
Utilisez une application d’authentification comme Google Authenticator ou Authy plutôt que les codes SMS, car les attaques par échange de carte SIM permettent aux criminels d’intercepter directement les messages texte. Microsoft affirme que l’authentification multifacteur peut bloquer plus de 99,9 % des attaques de compromission de comptes, ce qui en fait l’une des défenses les plus efficaces disponibles. Associez-la à des mots de passe uniques, car un seul mot de passe réutilisé peut exposer tous les comptes qui le partagent.
Quels outils dois-je utiliser pour surveiller en continu un éventuel vol d’identité ?
Consultez gratuitement chaque semaine vos rapports de crédit auprès d’Equifax, Experian et TransUnion via AnnualCreditReport.com, en vérifiant au minimum une fois par trimestre les comptes que vous n’avez pas ouverts ou les adresses où vous n’avez jamais vécu. Associez cela aux alertes de transaction bancaire pour des notifications de fraude en temps réel, ainsi qu’à un gestionnaire de mots de passe et un VPN pour la sécurité quotidienne de vos comptes et connexions.
Comment un VPN protège-t-il réellement contre le vol d’identité sur le Wi-Fi public ?
Un VPN chiffre le trafic entre votre appareil et le serveur VPN, de sorte que les autres personnes présentes sur un réseau Wi-Fi public non sécurisé ne peuvent pas le lire. La plupart des sites utilisent déjà le https, ce qui, selon la FTC, rend le Wi-Fi public généralement sûr ; un VPN est donc une couche supplémentaire et non une solution miracle. Il n’arrête pas l’hameçonnage.
Combien de temps faut-il réellement pour se rétablir d’un vol d’identité ?
La durée du rétablissement dépend fortement du type de vol, et aucune autorité ne publie de moyenne fiable pour chaque type. Les dossiers fiscaux sont les mieux mesurés : le National Taxpayer Advocate a indiqué une moyenne de 676 jours pour de nombreux dossiers d’assistance aux victimes de vol d’identité auprès de l’IRS à la fin de l’exercice 2024.
Que signifie un avis de l’IRS concernant une déclaration fiscale en double ?
C’est un signe clair de vol d’identité fiscale : quelqu’un a déposé une déclaration en utilisant votre numéro de sécurité sociale avant vous. Déposez immédiatement l’attestation d’usurpation d’identité de l’IRS, formulaire 14039, et conservez des copies de tout ce que vous envoyez. Le National Taxpayer Advocate a indiqué que de nombreux dossiers de ce type ont nécessité en moyenne 676 jours pour être résolus à la fin de l’exercice 2024.