Robo de identidad: señales, consejos de prevención y qué hacer rápido
Descubre qué es el robo de identidad, las señales de alerta más comunes y cómo prevenirlo. Pasos claros para denunciar el fraude, proteger tus cuentas y recuperarte con rapidez.
 Michael Gargiulo
Qué es el robo de identidad y por qué sigue creciendo
El robo de identidad ocurre cuando alguien roba tu información personal para hacerse pasar por ti. Los delincuentes usan tu número de Seguro Social, los datos de tu tarjeta de crédito o tus credenciales de cuentas para abrir cuentas, solicitar préstamos o cometer fraudes a tu nombre. El daño puede durar años y costar miles de dólares repararlo.
La FTC recibió más de 1 millón de denuncias de robo de identidad en 2023[1] a través de IdentityTheft.gov, y más de 1,1 millones en 2024[2]. Las filtraciones de datos, el phishing y la seguridad débil de las cuentas alimentan este volumen. Cada registro robado se convierte en una herramienta para el fraude financiero.
La recuperación rara vez se resuelve con una sola llamada. Las víctimas suelen tener que cerrar cuentas, disputar cargos, corregir sus informes de crédito y dar seguimiento con cada empresa, por eso la FTC publica un plan de recuperación paso a paso[3] para quienes denuncian un robo.
Las contraseñas sólidas, la autenticación multifactor, las conexiones a internet cifradas y el congelamiento de crédito son tus defensas más eficaces. Pero conocer cómo ocurre el robo de identidad y detectarlo a tiempo marca la mayor diferencia.
Cómo ocurre el robo de identidad en la práctica
Los delincuentes usan varios métodos probados para robar identidades. Entender cada uno te ayuda a bloquear las vías de ataque más comunes.
Las filtraciones de datos exponen millones de registros
Las grandes filtraciones en empresas como Equifax, que expuso la información personal de 147 millones de personas en 2017[4], y T-Mobile, cuya filtración de 2021 afectó a 76,6 millones de personas[5] según la FCC, pusieron datos personales en manos criminales. Nombres, fechas de nacimiento y números de Seguro Social son exactamente lo que necesita un ladrón de identidad para abrir cuentas a nombre de otra persona.
Los ataques de phishing te engañan para compartir datos
Los correos y mensajes de phishing se hacen pasar por bancos, el IRS o empresas de confianza. Te dirigen a páginas de inicio de sesión falsas que capturan tus credenciales. El Centro de Denuncias de Delitos en Internet del FBI registró 298.878 denuncias de phishing y suplantación en 2023[6]. Estos ataques funcionan porque crean urgencia e imitan comunicaciones legítimas.
La interceptación en Wi-Fi público captura datos sin cifrar
El Wi-Fi público de cafeterías, aeropuertos y hoteles es menos riesgoso que antes, porque la mayoría de los sitios web ya usa cifrado[7] (busca el símbolo de candado o https). La exposición que queda es el tráfico no cifrado, como ciertas aplicaciones y sitios antiguos, además de redes falsas que imitan una real.
Una VPN cifra el tráfico entre tu dispositivo y el servidor VPN, de modo que otras personas en la misma red no pueden leerlo. Es una capa útil adicional en redes que no son de confianza, pero no reemplaza las contraseñas únicas ni la autenticación multifactor, y no detiene el phishing.
El robo físico sigue funcionando
El robo de correspondencia, el buceo en la basura y el robo de carteras siguen siendo efectivos. Las ofertas de tarjetas de crédito preaprobadas, los estados de cuenta bancarios y los documentos fiscales contienen información suficiente para abrir cuentas fraudulentas. Los delincuentes también roban en coches forzados, casilleros de gimnasios y escritorios de oficina.
El fraude de identidad sintética combina datos reales y falsos
La Reserva Federal describe el fraude de identidad sintética como un delito en el que los autores combinan información ficticia y, a veces, real[8], como números de Seguro Social y nombres, para crear identidades nuevas. El mismo documento cita la estimación de McKinsey de que es el tipo de delito financiero de crecimiento más rápido en Estados Unidos, y señala que es difícil de detectar porque ninguna persona real da la alarma de inmediato.
Señales de alerta de una identidad robada
Detectar el robo de identidad a tiempo limita el daño. Vigila estos indicadores específicos.
| Señal de alerta | Lo que puede indicar |
|---|---|
| Cargos desconocidos en tu estado de cuenta bancario o de tarjeta de crédito | Compromiso de una cuenta financiera |
| Denegaciones de crédito inesperadas o caídas de tu puntaje | Cuentas fraudulentas abiertas a tu nombre |
| Facturas o llamadas de cobranza por cuentas que no abriste | Identidad usada para contraer deudas |
| Correspondencia o estados de cuenta esperados que no llegan | Dirección cambiada por un estafador |
| Cuentas desconocidas en tu informe de crédito | Nuevas líneas de crédito abiertas de forma fraudulenta |
| Aviso del IRS por una declaración de impuestos duplicada | Robo de identidad fiscal |
| Bloqueo en una cuenta en línea existente | Credenciales comprometidas y cambiadas |
| Facturas médicas por servicios que nunca recibiste | Robo de identidad médica |
| Códigos de dos factores que llegan y no solicitaste | Alguien intenta tomar el control de tu cuenta |
Revisa tu informe de crédito al menos una vez por trimestre. Las tres oficinas nacionales de crédito ofrecen informes gratuitos semanales[9] a través de AnnualCreditReport.com. Busca cuentas que no abriste, direcciones en las que nunca viviste y consultas de crédito que no autorizaste.
Revisa tus estados de cuenta bancarios y de tarjetas de crédito cada semana. Configura alertas de transacciones para cada compra, por pequeña que sea. Muchos bancos ofrecen notificaciones push en tiempo real que señalan actividad sospechosa en cuestión de segundos.
Pasos inmediatos si te roban la identidad
La rapidez importa. Cuanto antes actúes, menos daño pueden causar los delincuentes. Sigue estos pasos en orden.
Paso 1: Congele su crédito en las tres oficinas de crédito
Comuníquese directamente con cada oficina de crédito para solicitar un congelamiento. No hay ningún costo por colocar ni por levantar un congelamiento[10], y este impide que cualquier persona abra nuevo crédito a su nombre.
- Equifax: congela en línea en equifax.com
- Experian: congela en línea en experian.com
- TransUnion: congela en línea en transunion.com
Según la ley federal, una agencia de crédito debe aplicar una congelación en un día hábil[11] tras una solicitud telefónica o en línea segura, y debe levantarla en el plazo de una hora tras una solicitud telefónica o en línea segura. Una congelación no afecta tu puntaje de crédito.
Una congelación de crédito es diferente de una alerta de fraude. Una congelación bloquea por completo la apertura de nuevas cuentas, incluso para usted, hasta que la levante. Una alerta de fraude obliga a los prestamistas a verificar su identidad[10] antes de conceder nuevo crédito, pero no impide que las empresas vean su informe crediticio. Una alerta de fraude solo necesita una agencia, que notifica a las otras dos. Use ambas.
Paso 2: Presenta denuncias ante la FTC y la policía local
Denuncia el robo en IdentityTheft.gov. La FTC te ofrece un plan personal de recuperación gratuito con los siguientes pasos[3], y el Informe de Robo de Identidad que genera demuestra a las empresas que alguien robó tu identidad.
Presenta un informe policial en tu departamento local si lo necesitas. Combinar el informe de la FTC con un informe policial te da un Informe de Robo de Identidad más completo. Lleva tu informe de la FTC, una identificación oficial y comprobante de domicilio.
Paso 3: Comunícate con cada institución financiera afectada
Llama a cada banco, emisor de tarjetas de crédito e institución financiera donde ocurrió el fraude. Pide hablar con el departamento de fraudes. Solicita el cierre de la cuenta o nuevos números de cuenta. Pide confirmación por escrito de cada cargo fraudulento eliminado.
Cambia las contraseñas de cada cuenta afectada. Usa una contraseña única para cada cuenta y que tenga al menos 16 caracteres[12]. Activa la autenticación multifactor en todos los lugares donde esté disponible.
Paso 4: Disputa las cuentas fraudulentas en tus informes de crédito
Presenta disputas formales ante cada oficina de crédito que muestre cuentas fraudulentas. Incluye tu Informe de Robo de Identidad de la FTC y el número del informe policial. Una empresa de informes de crédito generalmente debe investigar una disputa en un plazo de 30 días[13] desde que la recibe, y algunas disputas pueden tardar hasta 45 días.
Paso 5: Vigila todo durante al menos 12 meses
Los ladrones de identidad suelen esperar semanas o meses antes de usar los datos robados. Sigue revisando tus informes de crédito, estados de cuenta bancarios y registros fiscales. Programa recordatorios en el calendario para consultar tu crédito cada trimestre.
Estrategias de prevención a largo plazo que realmente funcionan
Prevenir cuesta mucho menos tiempo y dinero que recuperarse. Estos métodos reducen tu exposición al robo de identidad al bloquear los vectores de ataque más comunes.
Usa contraseñas únicas y seguras en cada cuenta
Reutilizar una contraseña significa que una sola filtración puede exponer todas las cuentas que la comparten. La recomendación de CISA es usar una contraseña segura y diferente para cada cuenta[12] y un gestor de contraseñas para tenerlas organizadas. Nunca reutilices una contraseña en varios sitios.
Activa la autenticación multifactor en todas partes
Microsoft afirma que la autenticación multifactor (MFA) puede bloquear más del 99,9 por ciento de los ataques de compromiso de cuentas[14]. Cuando sea posible, usa una aplicación de autenticación o una llave de seguridad en lugar de códigos por SMS, porque la FTC advierte que la verificación por mensaje de texto puede no detener un intercambio de tarjeta SIM[15].
Cifra tu conexión a internet en redes públicas
Verifica que aparezca https en cada sitio que uses en una red que no controlas. Una VPN añade una segunda capa al cifrar el tráfico entre tu dispositivo y el servidor VPN, lo que impide que otras personas en la misma red lo lean.
Tritura los documentos físicos antes de desecharlos
Tritura en corte cruzado todos los documentos que contengan información personal. Esto incluye estados de cuenta bancarios, historiales médicos, ofertas de crédito preaprobadas y documentos fiscales.
Desactiva las ofertas de crédito preaprobadas
Llama al 1-888-5-OPT-OUT (888-567-8688) o visita optoutprescreen.com para excluirte de las ofertas de crédito y seguros preseleccionadas[16] durante cinco años o de forma permanente. Estos envíos contienen suficiente información personal para que los delincuentes abran cuentas si los interceptan.
Cierra tu buzón y pásate a la facturación electrónica
Un buzón con cerradura evita el robo de correspondencia. Cambiar a estados de cuenta electrónicos para bancos, tarjetas de crédito y servicios públicos elimina por completo los documentos físicos de tu correo. Activa USPS Informed Delivery[17], que es gratuito, para recibir por correo electrónico una vista previa diaria de tu correspondencia.
Qué implica la recuperación según el tipo de robo
El tiempo de recuperación depende del tipo y la magnitud del robo, y ninguna autoridad publica un promedio confiable para cada tipo. Lo que necesita cada tipo es más predecible.
| Tipo de robo de identidad | Pasos clave |
|---|---|
| Fraude con tarjeta de crédito | Disputa los cargos, reemplaza las tarjetas, monitorea los estados de cuenta |
| Fraude de cuenta nueva | Congela el crédito, disputa las cuentas, presenta un informe ante la FTC |
| Robo de identidad fiscal | Presenta la Declaración Jurada de Robo de Identidad del IRS (Formulario 14039) y responde a los avisos del IRS |
| Robo de identidad médica | Comunícate con los proveedores, corrige los registros médicos, disputa los reclamos al seguro |
| Robo de identidad criminal | Trabaja con las fuerzas del orden y los tribunales para corregir los registros |
| Robo de identidad sintética | Disputas complejas, puede requerir asesoría legal |
Los casos fiscales son los más lentos de medir. El Defensor Nacional del Contribuyente informó que el tiempo promedio para resolver muchos casos de asistencia a víctimas de robo de identidad del IRS llegó a 676 días al cierre del año fiscal 2024[18], frente a una meta del IRS de 120 días. Si el IRS rechaza tu declaración porque alguien ya presentó una con tu número, envía la Declaración Jurada de Robo de Identidad, Formulario 14039[19], y guarda copias de todo lo que envíes.
Recursos para víctimas de robo de identidad
El robo de identidad puede devastar tus finanzas, tu crédito y tu vida personal. Pero entender exactamente cómo funciona este delito y tomar medidas proactivas te convierte en un objetivo mucho más difícil.
Mantente alerta a las señales de advertencia descritas arriba. Actúa en 24 horas si sospechas un compromiso. Congela tu crédito, presenta tu denuncia ante la FTC y asegura cada cuenta de inmediato. Cuanto más rápido respondas, menos daño podrán causar los delincuentes.
Para una protección continua, combina contraseñas sólidas, autenticación multifactor, conexiones cifradas en redes públicas y monitoreo regular del crédito. Ninguna herramienta por sí sola detiene todas las amenazas. Las defensas en capas funcionan porque obligan a los delincuentes a superar varias barreras en lugar de una.
Protege tu identidad ahora. La alternativa son meses o años de caos, deudas y ansiedad para desenredar un delito que podrías haber prevenido.
Referencias
- Federal Trade Commission. 2024. As Nationwide Fraud Losses Top $10 Billion in 2023, FTC Steps Up Efforts to Protect the Public. Recuperado el 16 de octubre de 2026 de https://www.ftc.gov/news-events/news/press-releases/2024/02/nationwide-fraud-losses-top-10-billion-2023-ftc-steps-efforts-protect-public.Archivado: Instantánea de Wayback Machine
- Federal Trade Commission. 2025. New FTC Data Show a Big Jump in Reported Losses to Fraud to $12.5 Billion in 2024. Recuperado el 16 de octubre de 2026 de https://www.ftc.gov/news-events/news/press-releases/2025/03/new-ftc-data-show-big-jump-reported-losses-fraud-125-billion-2024.Archivado: Instantánea de Wayback Machine
- Consumer Advice. 2024. How to recover from identity theft. Recuperado el 16 de octubre de 2026 de https://consumer.ftc.gov/consumer-alerts/2024/09/how-recover-identity-theft.Archivado: Instantánea de Wayback Machine
- Federal Trade Commission. 2019. Equifax Data Breach Settlement. Recuperado el 16 de octubre de 2026 de https://www.ftc.gov/enforcement/refunds/equifax-data-breach-settlement.Archivado: Instantánea de Wayback Machine
- FCC. s.f. DA 24 860A1. Recuperado el 16 de octubre de 2026 de https://docs.fcc.gov/public/attachments/DA-24-860A1.pdf.
- IC3. 2024. 2023 IC3Report. Recuperado el 16 de octubre de 2026 de https://www.ic3.gov/AnnualReport/Reports/2023_IC3Report.pdf.Archivado: Instantánea de Wayback Machine
- Consumer Advice. 2026. Are Public Wi-Fi Networks Safe? What You Need To Know. Recuperado el 16 de octubre de 2026 de https://consumer.ftc.gov/articles/are-public-wi-fi-networks-safe-what-you-need-know.Archivado: Instantánea de Wayback Machine
- Fedpaymentsimprovement. s.f. Frs Synthetic Identity Payments Fraud White Paper July 2019. https://fedpaymentsimprovement.org/wp-content/uploads/frs-synthetic-identity-payments-fraud-white-paper-july-2019.pdf.Archivado: Instantánea de Wayback Machine
- Consumer Advice. 2023. Free Credit Reports. Recuperado el 16 de octubre de 2026 de https://consumer.ftc.gov/articles/free-credit-reports.Archivado: Instantánea de Wayback Machine
- Consumer Advice. 2021. Credit Freezes and Fraud Alerts. Recuperado el 16 de octubre de 2026 de https://consumer.ftc.gov/articles/what-know-about-credit-freezes-fraud-alerts.Archivado: Instantánea de Wayback Machine
- Consumer Financial Protection Bureau. s.f. What is a credit freeze or security freeze on my credit report? Recuperado el 16 de octubre de 2026 de https://www.consumerfinance.gov/ask-cfpb/what-is-a-credit-freeze-or-security-freeze-on-my-credit-report-en-1341/.Archivado: Instantánea de Wayback Machine
- Cybersecurity and Infrastructure Security Agency CISA. s.f. Use Strong Passwords. Recuperado el 16 de octubre de 2026 de https://www.cisa.gov/secure-our-world/use-strong-passwords.Archivado: Instantánea de Wayback Machine
- Consumer Financial Protection Bureau. s.f. How long does it take to repair an error on a credit report? Recuperado el 16 de octubre de 2026 de https://www.consumerfinance.gov/ask-cfpb/how-long-does-it-take-to-repair-an-error-on-a-credit-report-en-1339/.Archivado: Instantánea de Wayback Machine
- M. Maynes. 2019. One simple action you can take to prevent 99.9 percent of attacks on your accounts. Microsoft Security Blog (20 de agosto de 2019). Recuperado el 16 de octubre de 2026 de https://www.microsoft.com/en-us/security/blog/2019/08/20/one-simple-action-you-can-take-to-prevent-99-9-percent-of-account-attacks/.Archivado: Instantánea de Wayback Machine
- Consumer Advice. 2019. SIM Swap Scams: How to Protect Yourself. Recuperado el 16 de octubre de 2026 de https://consumer.ftc.gov/consumer-alerts/2019/10/sim-swap-scams-how-protect-yourself.Archivado: Instantánea de Wayback Machine
- Consumer Advice. 2023. What To Know About Prescreened Offers for Credit and Insurance. Recuperado el 16 de octubre de 2026 de https://consumer.ftc.gov/articles/what-know-about-prescreened-offers-credit-and-insurance.Archivado: Instantánea de Wayback Machine
- Usps. s.f. Informed Delivery® - Mail & Package Notifications. Recuperado el 16 de octubre de 2026 de https://www.usps.com/manage/informed-delivery.htm.
- IRS. s.f. ARC24 MSP 03 Identity Theft. Recuperado el 16 de octubre de 2026 de https://www.taxpayeradvocate.irs.gov/wp-content/uploads/2024/12/ARC24_MSP_03_Identity-Theft.pdf.Archivado: Instantánea de Wayback Machine
- IRS. s.f. F14039. Recuperado el 16 de octubre de 2026 de https://www.irs.gov/pub/irs-pdf/f14039.pdf.Archivado: Instantánea de Wayback Machine
Recursos para esta página
Gráficos e imágenes de referencia de nuestra investigación, disponibles para ver y compartir gratuitamente.
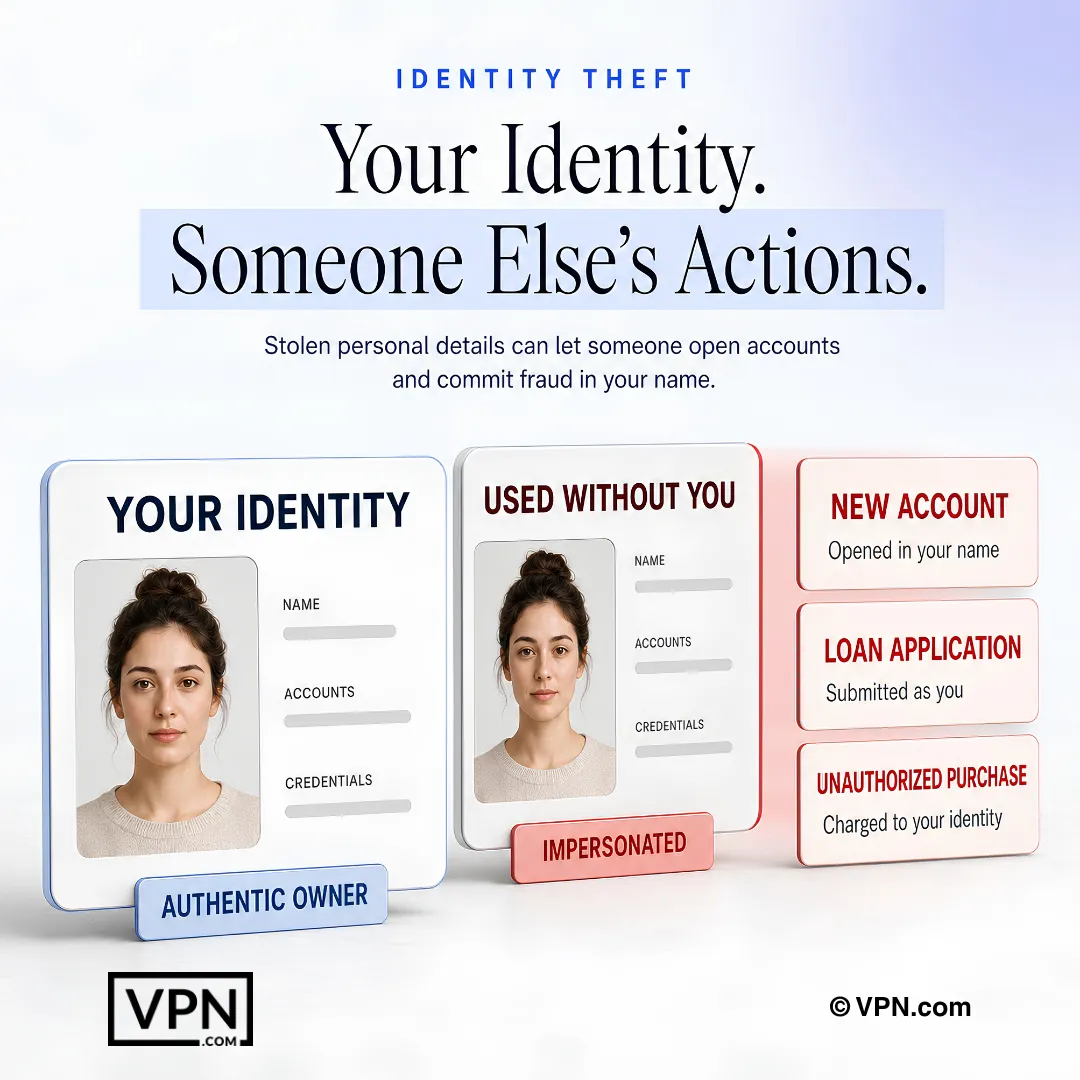
El robo de identidad ocurre cuando otra persona usa tus datos personales para abrir cuentas o cometer fraude en tu nombre.
Preguntas frecuentes
¿Qué es el robo de identidad y qué tan común se ha vuelto?
El robo de identidad ocurre cuando alguien roba tu información personal, como un número de Seguro Social o credenciales de cuentas, para abrir cuentas o cometer fraudes a tu nombre. La FTC recibió más de 1 millón de denuncias de robo de identidad en 2023 y más de 1,1 millones en 2024. La recuperación suele implicar cerrar cuentas, disputar cargos y corregir los informes de crédito empresa por empresa.
¿Cuáles son las formas más comunes en que los delincuentes roban una identidad?
Los delincuentes se apoyan en filtraciones de datos, phishing, interceptación en Wi-Fi público, robo físico y fraude sintético. La filtración de Equifax de 2017 expuso la información personal de 147 millones de personas, y la de T-Mobile de 2021 afectó a 76,6 millones. El Centro de Denuncias de Delitos en Internet del FBI registró 298.878 denuncias de phishing y suplantación en 2023.
¿Qué es el fraude de identidad sintética y por qué es tan difícil de detectar?
El fraude de identidad sintética combina información ficticia y, a veces, real, como un número de Seguro Social y un nombre, para crear una identidad nueva. Los delincuentes construyen crédito con este perfil combinado antes de llevar las cuentas al límite. La Reserva Federal cita una estimación según la cual es el delito financiero de crecimiento más rápido en EE. UU., en parte porque ninguna víctima individual lo nota de inmediato.
¿Qué señales de alerta sugieren que mi identidad ya fue robada?
Las señales clave incluyen cargos desconocidos en los estados de cuenta, caídas repentinas del puntaje de crédito o denegaciones, facturas por cuentas que nunca abriste, un aviso del IRS sobre una declaración de impuestos duplicada, el bloqueo de una cuenta existente y códigos de dos factores que llegan sin haberlos solicitado. Cualquiera de ellas puede significar que tu información ya está siendo mal utilizada.
¿Qué debo hacer en las primeras 24 horas tras sospechar un robo de identidad?
Congela tu crédito en Equifax, Experian y TransUnion de inmediato, ya que el congelamiento es gratuito y bloquea por completo las cuentas nuevas. Presenta una denuncia en IdentityTheft.gov, que genera un plan de recuperación personalizado y cartas de disputa prellenadas. Después presenta un informe policial local, ya que algunos acreedores exigen el número del informe para eliminar el fraude.
¿Cuál es la diferencia entre un congelamiento de crédito y una alerta de fraude?
Un congelamiento de crédito bloquea la concesión de nuevo crédito a su nombre. Debe aplicarse dentro de un día hábil después de una solicitud en línea o telefónica, y debe levantarse en el plazo de una hora después de una solicitud. Una alerta de fraude hace que los prestamistas verifiquen primero su identidad, pero no impide que vean su informe. Un congelamiento requiere las tres oficinas de crédito; una alerta solo requiere una.
¿Cómo disputo cuentas fraudulentas que aparecen en mi informe de crédito?
Presenta disputas formales ante cada oficina de crédito, adjuntando tu Informe de Robo de Identidad de la FTC y el número del informe policial como documentación. Las empresas de informes de crédito generalmente deben investigar en un plazo de 30 días, y algunas disputas pueden tardar hasta 45 días. Sigue revisando tu informe después por si reaparecen las entradas.
¿Cuál es la forma más eficaz de prevenir el robo de identidad antes de que ocurra?
Combina varias defensas en lugar de depender de una sola. Usa un gestor de contraseñas para tener contraseñas únicas de 16 o más caracteres en cada cuenta, activa la autenticación multifactor en todos los lugares disponibles, cifra el tráfico del Wi-Fi público con una VPN, tritura en corte cruzado los documentos financieros y desactiva las ofertas de crédito preaprobadas llamando al 888-567-8688 o visitando OptOutPrescreen.com.
¿Debo usar códigos SMS o una aplicación de autenticación para la autenticación de dos factores?
Usa una aplicación de autenticación como Google Authenticator o Authy en lugar de códigos SMS, ya que los ataques de intercambio de SIM permiten a los delincuentes interceptar directamente los mensajes de texto. Microsoft afirma que la autenticación multifactor puede bloquear más del 99,9 por ciento de los ataques de compromiso de cuentas, lo que la convierte en una de las defensas de mayor impacto disponibles. Combínala con contraseñas únicas, ya que una sola contraseña reutilizada puede exponer todas las cuentas que la comparten.
¿Qué herramientas debo usar para vigilar de forma continua si hay robo de identidad?
Consulta los informes de crédito semanales gratuitos de Equifax, Experian y TransUnion a través de AnnualCreditReport.com, revisándolos al menos una vez por trimestre para detectar cuentas que no abriste o direcciones en las que nunca viviste. Combínalo con alertas de transacciones bancarias para notificaciones de fraude en tiempo real, además de un gestor de contraseñas y una VPN para la seguridad diaria de tus cuentas y conexiones.
¿Cómo protege realmente una VPN contra el robo de identidad en Wi-Fi público?
Una VPN cifra el tráfico entre tu dispositivo y el servidor VPN, de modo que otras personas en una red Wi-Fi pública sin protección no pueden leerlo. La mayoría de los sitios web ya usa https, y la FTC dice que eso hace que el Wi-Fi público suela ser seguro, así que una VPN es una capa adicional y no una solución completa. No detiene el phishing.
¿Cuánto tiempo tarda realmente recuperarse de un robo de identidad?
El tiempo de recuperación depende en gran medida del tipo de robo, y ninguna autoridad publica un promedio confiable para cada tipo. Los casos fiscales son los mejor medidos: el Defensor Nacional del Contribuyente informó un promedio de 676 días para muchos casos de asistencia a víctimas de robo de identidad del IRS al cierre del año fiscal 2024.
¿Qué significa un aviso del IRS sobre una declaración de impuestos duplicada?
Es una señal clara de robo de identidad fiscal, lo que significa que alguien presentó una declaración usando tu número de Seguro Social antes que tú. Presenta de inmediato la Declaración Jurada de Robo de Identidad del IRS, Formulario 14039, y guarda copias de todo lo que envíes. El Defensor Nacional del Contribuyente informó que muchos de estos casos tardaron en promedio 676 días en resolverse al cierre del año fiscal 2024.